戦略とルールの相性
手法のエントリー条件、保有時間、損益の振れ幅をプランに重ねると、普段の取引をどのように生かせるかが見えてきます。同じデイトレードでも、取引数量、連敗時の損失、ニュース時の約定によって、合う評価条件は変わります。
大切なのは、取引に優位性があることと、その損益の振れ幅がファームの損失制限に収まることです。ドローダウンを抑えても、合格には利益目標の達成が必要です。逆に、利益が大きくても、途中で失格ラインに触れれば評価を続けられません。利益目標までの道筋と、途中の損失を合わせて考える必要があります。
以下は、手法の特徴と評価ルールの組み合わせを考える例です。
戦略の候補
日中に完結するデイトレード
その日の取引時間内でエントリーから決済まで終える方法です。日をまたぐ値動きやスワップ、持ち越しに関する条件を取引から切り離しやすく、保有時間を一定にそろえて検証できます。小さな利幅を積み重ねる設計では、1回の大きな損失が複数回の利益を消さないかも重要になります。
日中完結型でも、連敗や同時保有によって日次損失は増えます。持ち越しを認めるプランなら、スイングも選択肢になります。保有時間だけで安全性が決まるわけではなく、取引全体の損益で評価する方法です。
レジサポを使う短期売買
キリのよい価格や、過去に反応したサポート・レジスタンス付近での反発を狙う方法です。エントリーの根拠と、想定が崩れたときの決済条件を明確にできれば、取引ごとの損失を比較しやすくなります。
一方、強いトレンドでラインを抜ければ、逆張りの損失が続くこともあります。損切りを数pipsに狭めるだけでドローダウンが小さくなるわけではありません。数量、スプレッド、手数料、約定の滑りまで含めて損失額が決まるためです。保有時間が極端に短い取引は、ティックスキャルピングなどの規定にも関わります。
銘柄と時間帯の絞り込み
EUR/USD、USD/JPY、GBP/USDなどを候補に、銘柄と時間帯をそろえて、スプレッド、値動き、約定を比較する方法です。対象を絞ると、どの条件で利益やドローダウンが生じたのかを整理しやすくなります。
主要通貨でも、重要指標や日付変更の前後では取引条件が変わる場合があります。ゴールドやマイナー通貨は、銘柄名だけで適性が決まるわけではありません。実際の値幅と契約仕様が、その手法とプランの相性に関わります。取引所先物では、FXのロットやpipsとは別に、契約枚数とティック値で損益を計算します。ミニ・マイクロなど、契約単位の違いも関わります。
勝率とリスクリワード
高勝率でも、負けたときの損失が大きければ、合計損益はマイナスになります。たとえば、10回のうち8回勝ち、1回の利益が1単位、負けた2回の損失が各5単位なら、合計は8−10=−2単位です。勝率80%でも、この仮定では利益が残りません。
「高勝率・小さな利幅」という特徴だけでは、プロップファーム向きとは判断できません。手法の特性を把握するには、平均利益、平均損失、連敗時の落ち込み、取引コストを合わせた検証が必要です。上の数字は考え方を示す計算例で、実際のトレード成績ではありません。
損失枠と取引数量
1回の損失と口座全体の損失
1回あたりの損失をあらかじめ決めると、数量を増やして損失を取り返そうとする取引や、連敗時の損失拡大を分析できます。ただし、0.5%や1%という比率が、どのファームでも適切な共通値になるわけではありません。日次制限、全体制限、同時保有数、約定条件で意味が変わります。
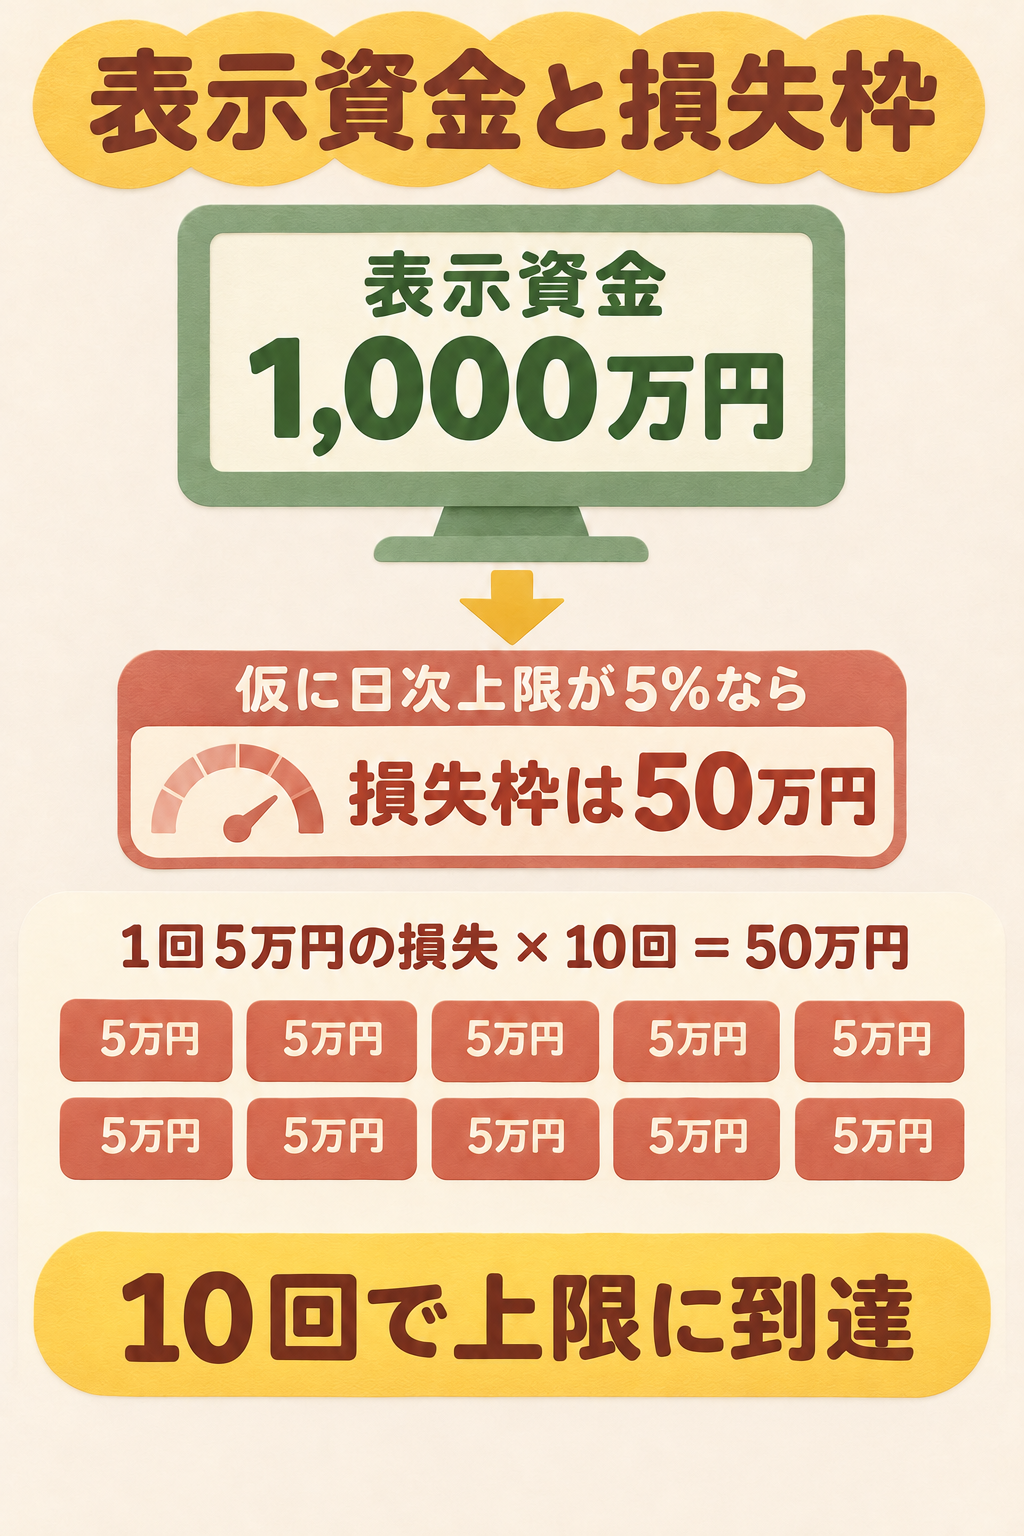
説明用に、表示資金1,000万円、固定の日次損失枠50万円、1回の実損失5万円と仮定します。5万円は表示資金の0.5%ですが、10回で50万円に達します。「10連敗まで安全」という計算ではありません。手数料やスワップ、滑りが加われば、想定より早く損失枠を使う場合もあります。
失格ラインまでの距離
取引中の余地は、表示資金の大きさだけでなく、現在の有効証拠金と適用中の失格ラインの差で決まります。複数の失格ラインが同時にある場合は、それぞれまでの距離を計算する必要があります。
失格ラインまでの距離 = 現在の有効証拠金 − 適用中の失格ライン
含み損や手数料も有効証拠金に入るプランでは、未決済の取引も口座全体の余地を減らします。損失のあとに同じ数量を続けると、残った損失枠に対する1回の負担割合は大きくなります。利益目標に近づいたことだけを理由に数量を増やすと、到達前の失格リスクも変わります。
取引数量と損失額の関係は、FXなら損切り幅・pips価値・ロット数、先物なら値幅・ティック値・契約枚数などで計算します。ストップ注文を置いても、指定した価格で必ず約定するとは限りません。
指標発表と保有時間
経済指標の発表前後は、値動きだけでなく、スプレッドや約定価格も変化する場合があります。戦略の検証では、通常時の損切り幅に加えて、滑りによる損失や、注文が実行された時刻も対象になります。
発表前後30分は取引しない、と自分で時間を区切る方法もあります。ただし、これは独自ルールの一例で、全プロップファームに共通する禁止時間ではありません。たとえばThe5ersのHigh Stakesの専用FAQでは、対象の重要指標前後2分の新規ポジションの約定を制限しています。指値・逆指値の新規注文も、置いた時刻ではなく実際の約定時刻が関わります。
The5ersのHigh Stakesは、既存ポジションの指標またぎと、日またぎ・週末保有を認めています。短期売買に限らず、保有を続ける手法も検討できる条件です。急変時の値動きや約定には影響があり、保有の可否は会社・プラン・CFDか先物かでも変わります。
損失が膨らみやすい運用
ナンピンとマーチンゲール
含み損のある方向へ取引を追加したり、負けるたびに数量を増やしたりする方法では、相場が戻らないと口座全体の損失が拡大します。小さな利益を多く記録できても、1度の逆行が損失枠を使い切る設計になっていないかが問題になります。
ただし、禁止の扱いは全社共通ではありません。Fintokeiの公式FAQでは、2025年7月28日からマーチンゲールと積極的な価格の平均化を禁止リストから外した一方、高リスクで推奨しないと説明しています。手法が許可されていても、ドローダウンなどの失格条件は別に適用されます。
指標時の一発勝負
1回の急変動に利益目標の達成を集中させる設計は、想定した価格で決済できなかったときに、損失枠へ大きく影響します。利益が出ても、禁止時間の約定や禁止行為に当たれば、その利益が評価や報酬の対象にならない場合があります。「指標で勝ったから問題ない」とは判断できません。
極端に短い保有時間
スキャルピング全般と、規定で制限されるティックスキャルピングは区別が必要です。Fintokeiは10秒未満の取引をティックスキャルピングと定義し、全取引に占める比率や警告後の扱いなどの条件を案内しています。「数秒で細かく決済すればルールに適合する」とは限りません。
戦略の検証項目
チャレンジ向けの戦略の検証では、最終利益だけでなく、利益目標に届く前に失格していないかも、同じ取引履歴から確認する必要があります。検証する項目は次のとおりです。
- 勝率だけでなく、平均利益・平均損失・取引コストを反映した合計損益を集計します。
- 含み損を含む最大の落ち込みと、日次・全体それぞれの失格ラインへの接近を確認する必要があります。
- 同時保有している取引を合わせ、似た方向の値動きで損失が重なる場面を確認する必要があります。
- 検証では、サーバー時刻による日付の切り替わりを再現し、必要取引日数や日次の利益条件も適用する必要があります。
- ニュース時の約定、保有時間、EA・コピー取引などが、利用するプランの条件に合っているかを確認する必要があります。
- 好調な期間だけでなく、別の相場期間でも損失と費用の変化を確認する必要があります。
過去の取引をプランの条件に重ねると、利益目標に届く条件と、継続が難しくなる条件を切り分けられます。取引コストや約定条件が変われば結果も変わるため、検証期間の成績が今後も続くとは限りません。